Akıllı Telefon Pazarı 14 Yılın Dibinde: Asıl Kriz Talep Değil, Ucuz Telefon Modeli
2026’nın üçüncü çeyreğinde küresel akıllı telefon sevkiyatları yıllık yüzde 20 gerileyerek son 14 yılın en düşük Q3 seviyesine indi. Ancak rakamların arkasında yalnızca zayıf tüketici talebi değil, bellek kıtlığı, yükselen maliyetler ve ucuz akıllı telefon segmentinin giderek sürdürülemez hale gelmesi var.
Akıllı Telefon Pazarı 14 Yılın Dibinde
Küresel akıllı telefon pazarı uzun zamandır büyüme hikâyesinden çok bir yenileme döngüsü hikâyesine dönüşmüştü.
Şimdi buna başka bir sorun eklendi: telefon üretmenin maliyeti.
Counterpoint Research’ün 12 Ekim 2026’da yayımladığı öncü verilere göre küresel akıllı telefon sevkiyatları 2026’nın üçüncü çeyreğinde geçen yılın aynı dönemine göre yüzde 20 geriledi.
Bu, üçüncü çeyrek açısından 2012’den bu yana görülen en düşük seviye.
İlk bakışta tüketicilerin artık telefon almak istemediğini düşünebiliriz.
Ama hikâye bundan biraz daha karmaşık.
Sorun insanların telefon istememesi değil
2026 boyunca akıllı telefon sektörünün temel problemi giderek daha fazla bellek arzı oldu.
Yapay zekâ veri merkezlerinin hızla büyümesi, bellek üreticilerinin kapasitesinin daha kârlı HBM ve sunucu DRAM ürünlerine yönelmesine neden oldu. Bunun sonucu özellikle telefonlarda kullanılan belleklerin maliyetinde ciddi artış yaşandı.
Counterpoint, yılın başında LPDDR4 ve LPDDR5 fiyatlarının 2025 sonuna kıyasla 2026’nın ikinci çeyreğinde yaklaşık üç katına çıkabileceğini belirtmişti.
Bu değişimin etkisi telefon pazarının tamamına eşit dağılmıyor.
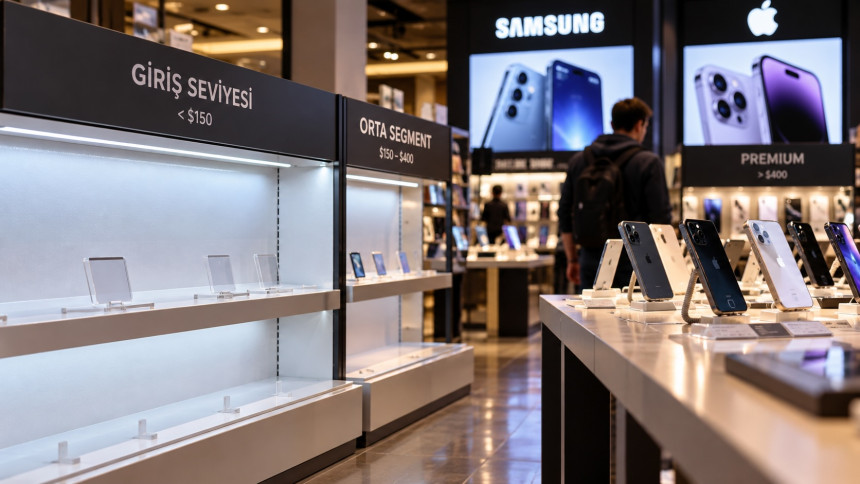
En fazla baskıyı düşük ve orta fiyat segmenti hissediyor.
Ucuz telefon yapmak giderek zorlaşıyor
Bir amiral gemisi telefonda bellek maliyetinin birkaç dolar artması üretici tarafından fiyatın içine gömülebilir.
150 dolarlık bir telefonda aynı maliyet artışı çok daha büyük bir sorun.
Counterpoint daha önce özellikle 150 dolar altındaki cihaz kategorisinin bazı pazarlarda kalıcı biçimde küçülebileceğine dikkat çekmişti.
Dolayısıyla pazardaki daralma yalnızca ekonomik yavaşlama değil.
Akıllı telefon pazarının yapısı değişiyor.
Ucuz cihaz üretmek zorlaşıyor.
Orta segment yukarı doğru fiyatlanıyor.
Premium segment ise görece daha dirençli kalıyor.
2026 boyunca ortalama akıllı telefon satış fiyatlarının yaklaşık yüzde 14 artması bekleniyor.
Bunun sonucu oldukça ilginç:
Daha az telefon satılıyor ama pahalı telefonların pazardaki ağırlığı artıyor.
Samsung ve Apple neden daha dayanıklı?
Q3 2026 verilerinde Samsung yaklaşık yüzde 23 pazar payıyla lider durumda.
Apple ise sevkiyatları yıllık bazda gerilemesine rağmen pazar payını yüzde 22’ye çıkararak tarihinde ilk kez herhangi bir üçüncü çeyrekte yüzde 20 sınırını geçti.
Bunun önemli bir nedeni iki şirketin de tedarik zincirinde daha güçlü olması.
Ama başka bir avantajları daha var:
Premium müşteri.
Bin dolarlık telefon alan tüketici açısından bellek maliyetindeki birkaç on dolarlık artış nispeten yönetilebilir.
200 dolarlık telefon satın alan kullanıcı için aynı artış satın alma kararını tamamen değiştirebilir.
Bu nedenle mevcut kriz, markalar arasındaki rekabetten çok fiyat segmentleri arasındaki ayrışmayı büyütüyor.
2025'ten 2026'ya sadece bir yılda ne değişti?
Değişimin hızını görmek için bir yıl geriye gitmek yeterli.
2025 yılında küresel akıllı telefon sevkiyatları yüzde 2 büyümüştü. Apple yüzde 20, Samsung yüzde 19 civarında pazar payına sahipti.
2026'da tablo tamamen tersine döndü.
İkinci çeyrekte sevkiyatlar zaten çift haneli oranda gerilemişti. Üçüncü çeyrekte düşüş yüzde 20'ye ulaştı.
Counterpoint'in son tahminlerinden biri 2026 genelinde küresel sevkiyatların yaklaşık yüzde 14,3 düşeceğini öngörüyor.
Yani birkaç çeyreklik geçici bir zayıflıktan söz etmiyoruz.
2027 de kolay görünmüyor
Belki de araştırmadaki en önemli mesaj burada.
Bellek kapasitesinin hızla artması beklenmediği için sektörün 2027 boyunca da baskı altında kalabileceği belirtiliyor.
Counterpoint toparlanmanın ancak 2027 sonlarına doğru başlamasını, daha anlamlı bir pazar iyileşmesinin ise 2028'e sarkmasını bekliyor.
Bu da tüketici tarafında farklı bir davranışı güçlendirebilir:
Telefonları daha uzun süre kullanmak.
Zaten son yıllarda işlemci, kamera ve ekran tarafındaki yıllık gelişmeler günlük kullanıcı açısından giderek daha az dramatik hale gelmişti.
Şimdi buna fiyat artışı da ekleniyor.
Bir kullanıcının üç yılda bir telefon değiştirmesi dört veya beş yıla çıkarsa, pazarın eski satış hacimlerine dönmesi daha da zorlaşabilir.
Asıl dönüşüm: Akıllı telefon pazarı küçülürken pahalılaşıyor
Bugünkü verileri yalnızca “telefon satışları yüzde 20 düştü” şeklinde okumak bence asıl hikâyeyi kaçırıyor.
Daha önemli değişim şu:
Küresel akıllı telefon pazarı aynı anda hem küçülüyor hem premiumlaşıyor.
Bellek üreticileri daha kârlı AI altyapısına yöneliyor.
Ucuz telefon üreticilerinin maliyet avantajı azalıyor.
Giriş segmentindeki cihaz sayısı düşüyor.
Orta segment pahalılaşıyor.
Apple ve Samsung gibi premium ağırlıklı üreticiler göreceli olarak güçleniyor.
Ve tüketici telefonunu daha uzun süre kullanmaya başlıyor.
Birkaç yıl önce akıllı telefon sektörünün temel sorusu şuydu:
“Bir sonraki milyar kullanıcıya nasıl ulaşacağız?”
Bugün soru giderek değişiyor:
“Mevcut kullanıcıya yeni bir telefonu nasıl satın aldıracağız?”
Belki de akıllı telefon pazarındaki en büyük kırılma yüzde 20'lik düşüş değil.
Ucuz ve sürekli yenilenen akıllı telefon döneminin sona yaklaşması.