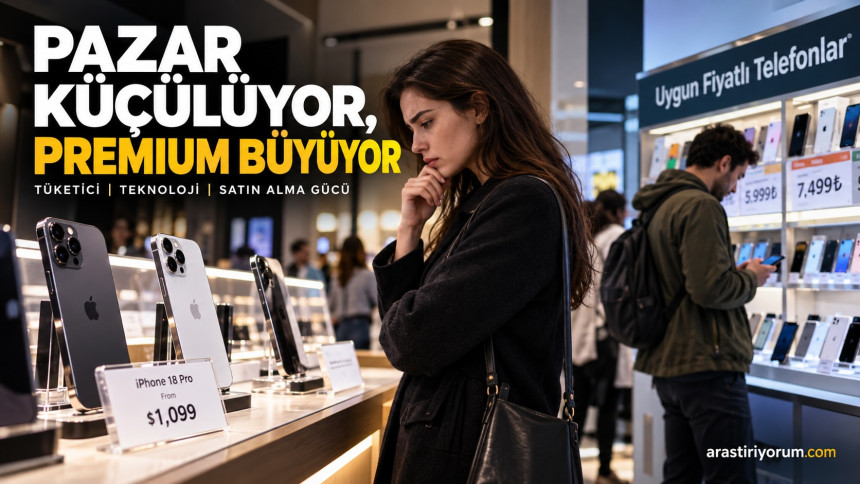
PAZAR KÜÇÜLÜYOR, PREMIUM BÜYÜYOR
Akıllı telefon pazarı tarihî bir daralma yaşarken pahalı modellerin payı büyüyor. Ancak bu değişim tüketicilerin zenginleşmesinden değil, teknolojiye erişimin giderek zorlaşmasından da kaynaklanıyor olabilir.
Teknoloji pazarı büyümeden pahalılaşabilir mi?
Bir sektör düşünün.
Satılan ürün sayısı azalıyor. Üretim maliyetleri yükseliyor. Tüketiciler satın alma kararlarını erteliyor. Buna rağmen pahalı ürünlerin pazar payı artıyor ve sektörün toplam parasal değeri büyüyebiliyor.
İlk bakışta çelişkili görünen bu tablo, 2026 yılında küresel akıllı telefon pazarında yaşanan dönüşümü oldukça iyi anlatıyor.
Yılın üçüncü çeyreğinde dünya genelindeki akıllı telefon sevkiyatları geçen yılın aynı dönemine göre yaklaşık %20 gerileyerek 254,7 milyon adede düştü. Bu, 2013'ten bu yana kaydedilen en düşük üçüncü çeyrek seviyelerinden biri.
Hindistan'da tablo daha da dikkat çekici. Toplam telefon sevkiyatları %20 azalırken 20.000 rupi altındaki fiyat segmentinde düşüş %47'ye ulaştı.
Ancak aynı dönemde iPhone 18 Pro serisinin Hindistan'daki ilk satışları yaklaşık %20 yükseldi. Küresel ölçekte iPhone 18 Pro ve Pro Max modellerinin lansman sonrası ilk üç haftalık satışları ise önceki nesle göre %3,1 arttı.
Bütün bu rakamları birlikte değerlendirdiğimizde teknoloji sektöründeki önemli bir değişimle karşılaşıyoruz.
Pazarın küçülmesi, bütün tüketici gruplarının aynı ölçüde küçüldüğü anlamına gelmiyor.
Üstelik yaşanan dönüşüm yalnızca gelir farklılıklarıyla açıklanamayacak kadar karmaşık.
Çünkü akıllı telefon pazarı aynı anda hem talep hem üretim maliyeti hem de fiyat segmentleri açısından yeniden şekilleniyor.
Küresel daralma artık tek bir ülkenin sorunu değil
2026'nın üçüncü çeyreğinde yaklaşık 254,7 milyon akıllı telefon sevk edildi. Bir yıl öncesine göre %20'lik düşüş, sektör açısından son derece sert bir daralmaya işaret ediyor.
Ancak bu daralma bütün üreticileri aynı şekilde etkilemedi.
Samsung yaklaşık 57,8 milyon cihazla küresel liderliğini korurken Apple 56,5 milyon cihaz sevk etti. Xiaomi'nin sevkiyatları yıllık bazda %29, OPPO grubunun %39 ve vivo'nun %33 geriledi.
Apple ise yaklaşık olarak geçen yılki sevkiyat seviyesini korudu.
Burada önemli bir ayrıntı var.
Toplam pazar hızla küçülürken büyük ve premium segmentte güçlü markalar görece dirençli kalabiliyor.
Bu da pazarın yalnızca tüketici tercihlerine göre değil, üreticilerin maliyetleri karşılama kapasitesine göre de yeniden dağıldığını gösteriyor.
Yüksek fiyatlı cihazlarda daha geniş kâr marjına sahip üreticiler, artan bileşen maliyetlerini yönetmek konusunda görece avantajlı durumda.
Düşük fiyatlı telefonlara odaklanan üreticiler ise aynı esnekliğe sahip olmayabiliyor.
Sonuçta küresel telefon pazarı yalnızca daha az ürün satılan bir pazara değil, daha az sayıda markanın daha güçlü olduğu bir pazara dönüşme riski taşıyor.
Asıl kırılma fiyat etiketinde değil, üretim maliyetlerinde
Telefon fiyatlarındaki yükselişi yalnızca enflasyon veya markaların fiyatlandırma stratejisiyle açıklamak yeterli değil.
2026 boyunca bellek ve depolama bileşenlerinde yaşanan maliyet artışları, akıllı telefon üretimini doğrudan etkiliyor.
Yılın ikinci çeyreğine ilişkin sektör verilerinde bellek maliyetlerinin bir önceki yıla göre yaklaşık %300 yükseldiği belirtiliyor.
Daha önemlisi, giriş seviyesindeki telefonlarda bellek bileşenlerinin toplam malzeme maliyeti içindeki payı %65'in üzerine çıkabiliyor.
Bu oran, düşük fiyatlı telefon üretmenin ekonomik mantığını ciddi biçimde zorluyor.
Çünkü 150 dolarlık bir cihazla 1.000 dolarlık bir cihaz aynı maliyet artışını aynı kolaylıkla karşılayamıyor.
Premium modellerde üretici fiyatı yükselterek veya marjını azaltarak maliyet baskısını bir ölçüde yönetebilirken giriş seviyesindeki modellerde manevra alanı çok daha dar.
Bu nedenle bazı üreticiler ürün çeşitliliğini azaltıyor, düşük kârlı modellerden uzaklaşıyor ve daha yüksek fiyat segmentlerine odaklanıyor.
Böylece tüketicinin karşısına çıkan uygun fiyatlı seçenekler de azalabiliyor.
Buradaki kritik nokta şu: Premiumlaşma her zaman tüketicinin daha pahalı telefon istemesinden kaynaklanmıyor. Bazen ucuz telefon üretmek giderek zorlaştığı için pazarın yapısı değişiyor.
Premium segment gerçekten ne kadar büyüyor?
2026'nın ilk yarısında toptan satış fiyatı 600 dolar ve üzerindeki akıllı telefonların küresel satış hacmi yıllık bazda %5 arttı.
Bu segmentin toplam telefon satışları içindeki adet payı ise dikkat çekici biçimde yükseldi.
2022'nin ilk yarısında %20 olan premium segment payı, 2025'in aynı döneminde %25'e, 2026'nın ilk yarısında ise %29'a ulaştı.
Başka bir ifadeyle artık dünya genelinde satılan yaklaşık her on akıllı telefondan üçü 600 dolar ve üzerindeki premium kategoride bulunuyor.
Üstelik bu segmentte rekabet de giderek yoğunlaşıyor.
2026'nın ilk yarısında Apple ve Samsung'un premium pazardaki toplam payı %84'e ulaştı. Ancak Apple'ın kendi başına premium segmentteki payı 2022'deki %74 seviyesinden 2026'da %65'e geriledi.
Bu durum iki eğilimin aynı anda gerçekleştiğini gösteriyor.
Premium pazar büyüyor.
Ancak premium pazarın içinde de rekabet artıyor.
Huawei, Xiaomi, OPPO ve vivo gibi Çinli üreticilerin üst segment modelleri, özellikle Çin pazarında tüketiciler için daha güçlü alternatiflere dönüşüyor.
Dolayısıyla premiumlaşma yalnızca Apple'ın büyümesi anlamına gelmiyor.
Daha geniş anlamda, telefon üreticilerinin değer ve fiyat rekabetini üst segmentlere taşıdığı yeni bir dönem yaşanıyor.
Ucuz telefonların pazardan çekilmesi ne anlama geliyor?
2025 ile 2027 arasındaki fiyat segmenti projeksiyonları bu dönüşümün boyutunu daha açık gösteriyor.
2025 yılında 200 dolar altındaki akıllı telefonlar toplam küresel sevkiyatların %40,6'sını oluşturuyordu.
2027 için öngörülen pay ise %25,6.
Yani iki yılda 15 puanlık düşüş bekleniyor.
Buna karşılık 800 dolar ve üzerindeki cihazların payının aynı dönemde %21,1'den %28,4'e yükselmesi öngörülüyor.
Bu yalnızca tüketicilerin daha yüksek fiyatlı cihazları tercih ettiğini gösteren bir tablo değil.
Düşük fiyatlı ürünlerin maliyet baskısıyla daha üst kategorilere taşınması, giriş segmentindeki arzın azalması ve bazı tüketicilerin satın almaktan tamamen vazgeçmesi de bu değişimi etkileyebilir.
Burada istatistiksel açıdan önemli bir ayrıntı bulunuyor.
Bir fiyat segmentinin pazar payı artabilir, ancak o segmentte satılan toplam cihaz sayısı aynı ölçüde artmayabilir.
Örneğin toplam pazar %20 küçülürken bir segmentin payı %25'ten %30'a yükselirse, o segmentin satış adedi de azalıyor olabilir.
Dolayısıyla pazar payı artışını doğrudan talep patlaması olarak yorumlamak yanıltıcı olur.
Pazarın premiumlaşması ile tüketicinin premiumlaşması aynı şey değildir.
Bu ayrımı yapmadan telefon sektöründeki dönüşümü doğru okumak mümkün değil.
Daha az telefon satılırken sektör nasıl daha fazla para kazanabilir?
Pazarın geleceğine ilişkin projeksiyonlar ilk bakışta şaşırtıcı.
2026'da küresel sevkiyatların yıllık bazda yaklaşık %12 gerilemesi beklenirken toplam pazar değerinin %12 artarak 651,6 milyar dolara ulaşabileceği öngörülüyor.
Aynı projeksiyonda ortalama akıllı telefon satış fiyatının %27 yükselerek 594 dolara çıkacağı tahmin ediliyor.
Bu şu anlama geliyor:
Daha az telefon satılması, sektörün parasal büyüklüğünün mutlaka küçüleceği anlamına gelmiyor.
Ancak bu tür bir büyümenin niteliği önemli.
Satış adedi artışından kaynaklanan büyüme ile fiyat artışından kaynaklanan büyüme aynı ekonomik sonucu doğurmuyor.
İlkinde daha fazla tüketici pazara katılıyor.
İkincisinde ise daha az tüketici daha pahalı ürünlerle karşılaşıyor olabilir.
Üstelik fiyat artışları üretim maliyetlerinden kaynaklanıyorsa toplam pazar değerindeki yükseliş, üreticilerin kârlılığının aynı oranda arttığı anlamına da gelmez.
Bu nedenle sektörün sağlığını ölçerken artık yalnızca toplam gelir veya sevkiyat verilerine bakmak yetersiz.
Adet, ortalama satış fiyatı, kârlılık, cihaz yenileme süresi ve tüketicinin satın alma gücü birlikte değerlendirilmeli.
iPhone 18 Pro bize ne anlatıyor?
Yeni iPhone Pro serisinin satış verileri, premium segmentin de tek tip tüketici davranışı üretmediğini gösteriyor.
Lansmandan sonraki ilk üç haftada küresel satışlar %3,1 artarken Çin'de %29'luk büyüme gerçekleşti.
Hindistan'da da yaklaşık %20'lik artış görüldü.
Buna karşılık ABD ve Japonya'da satışlar geriledi.
Çin'de daha güçlü ürün bulunabilirliği ve rakip Android modellerinin yükselen fiyatları yeni iPhone'un rekabet gücünü destekledi.
Japonya'da döviz kuru kaynaklı fiyat baskısı tüketicilerin kararını olumsuz etkiledi.
ABD'de ise yeni modelin önceki nesle kıyasla sunduğu farkın satın alma kararını yeterince güçlendirmemesi önemli bir etken olarak öne çıktı.
Bu tablo premium tüketicinin de fiyat duyarlılığı taşıdığını hatırlatıyor.
Yüksek gelirli olmak, fiyatı önemsememek anlamına gelmiyor.
Tüketici yeni ürünün gerçekten anlamlı bir fayda sunup sunmadığını sorguluyor.
Daha iyi kamera, daha hızlı işlemci veya yeni yapay zekâ özellikleri artık tek başına yeterli olmayabiliyor.
Çünkü ürün teknolojik açıdan gelişirken tüketicinin mevcut cihazından memnuniyeti de yüksek kalabiliyor.
Telefon değiştirmek teknik bir ihtiyaç olmaktan çıkıp ekonomik açıdan gerekçelendirilmesi gereken bir karara dönüşüyor.
Yapay zekâ yeni telefon almak için yeterli bir neden mi?
Akıllı telefon üreticileri son iki yıldır yapay zekâyı ürün farklılaştırmasının merkezine yerleştiriyor.
Fotoğraf düzenleme, metin oluşturma, konuşma çevirisi, kişisel asistanlar ve cihaz üzerinde çalışan yapay zekâ özellikleri yeni nesil telefonların önemli satış argümanları arasında.
Ancak burada teknoloji sektörünün karşısına tanıdık bir sorun çıkıyor.
Bir özelliğin teknik olarak gelişmiş olması, tüketicinin o özellik için yeni bir cihaz satın almak isteyeceğini garanti etmiyor.
Tüketici açısından asıl soru yapay zekânın ne kadar güçlü olduğu değil, günlük yaşamda hangi somut sorunu çözdüğü.
Üstelik birçok yapay zekâ hizmeti mevcut telefonlarda uygulama veya bulut hizmeti olarak da kullanılabiliyor.
Dolayısıyla yapay zekâ, üreticiler açısından önemli bir farklılaşma aracı olsa da tek başına yeni bir kitlesel cihaz yenileme döngüsü yaratacağı kesin değil.
2026'nın üçüncü çeyrek sektör değerlendirmeleri de yapay zekânın henüz telefon satın almada temel belirleyici unsur haline gelmediğine işaret ediyor.
Bu durum önümüzdeki dönemde donanım üreticilerinin daha farklı bir rekabet alanına yönelmesini gerektirebilir.
Yalnızca daha güçlü teknoloji sunmak değil, tüketiciye yeni teknoloji için neden ödeme yapması gerektiğini göstermek.
Telefonu değiştirmek yerine kullanmaya devam etmek
Artan cihaz fiyatlarının sonuçlarından biri de yenileme kararının ertelenmesi.
Özellikle fiyat duyarlılığı yüksek pazarlarda tüketiciler mevcut cihazlarını daha uzun süre kullanıyor.
Bu davranış birkaç farklı ekonomik sonucu beraberinde getiriyor.
Yeni telefon satışları azalırken bakım, batarya değişimi, ekran onarımı ve ikinci el cihazlara yönelik ilgi artabiliyor.
Yenilenmiş telefonlar bazı tüketiciler için sıfır cihazlara alternatif oluşturuyor.
Ancak bu değişim yalnızca ekonomik baskıyla açıklanamaz.
Modern akıllı telefonlar geçmişe kıyasla daha uzun süre yeterli performans sağlayabiliyor. Yazılım desteğinin uzaması ve cihazların günlük ihtiyaçları karşılamaya devam etmesi yenileme kararını geciktirebiliyor.
Bu da üreticiler açısından yeni bir sorun yaratıyor.
Ürünler teknolojik olarak olgunlaştıkça tüketiciyi daha sık satın almaya yönlendirmek zorlaşıyor.
Bir başka ifadeyle, telefonların daha uzun süre kullanılabilecek kadar iyi hale gelmesi, yeni telefon satışlarını sınırlayan faktörlerden biri olabiliyor.
Finansman yeni rekabet alanına dönüşüyor
Premium telefon fiyatlarının yükselmesiyle birlikte satın alma biçimi de değişiyor.
Takas programları, operatör destekleri, aylık ödeme seçenekleri ve yenilenmiş cihaz garantileri giderek daha önemli hale geliyor.
Bu özellikle tüketicinin toplam fiyat yerine aylık ödeme tutarı üzerinden karar verdiği pazarlarda dikkat çekici.
Ancak finansman seçeneklerinin yaygınlaşması temel ekonomik sorunu ortadan kaldırmıyor.
Yalnızca yüksek fiyatın tüketici üzerindeki etkisini zamana yayıyor.
Bu nedenle finansman imkânları premium satışları desteklerken tüketicinin toplam harcama yükünü de artırabilir.
Önümüzdeki dönemde cihazın teknik özellikleri kadar toplam sahip olma maliyeti, takas değeri ve finansman koşulları da marka tercihini belirleyebilir.
Türkiye'de 11,6 milyon cihaz kaydı bize ne söylüyor?
Türkiye'nin mobil cihaz pazarı da bu küresel dönüşüm açısından incelenmeye değer.
2025 yılında Türkiye'de yaklaşık 11,6 milyon mobil cihazın IMEI kaydı gerçekleştirildi.
Bunların 6,34 milyonu ithalat, 5,27 milyonu ise imalat yoluyla sisteme girdi.
Böylece kayıtlı cihazların yaklaşık %45'i Türkiye'de imal edilmiş oldu.
Ancak burada önemli bir metodolojik ayrıntı var: Bu rakamlar doğrudan tüketiciye satılan akıllı telefon adedini göstermiyor. IMEI kayıtları akıllı telefonların yanında diğer mobil cihazları da kapsayabiliyor.
Yine de Türkiye pazarının ölçeğini ve yerli üretimin rolünü değerlendirmek açısından önemli bir başlangıç noktası oluşturuyor.
Özellikle yüksek fiyatlı ithal telefonlarla daha erişilebilir fiyat segmentlerinde konumlanan cihazlar arasındaki fark, tüketici davranışlarını incelemek için ayrı bir araştırma alanı sunuyor.
Türkiye açısından cevaplanması gereken sorular oldukça somut:
- Tüketiciler telefonlarını ortalama kaç yılda bir değiştiriyor?
- Fiyat artışları yenileme sürelerini ne ölçüde uzatıyor?
- Premium telefonların adet ve değer bazındaki payları nasıl değişiyor?
- İkinci el ve yenilenmiş telefonlara yönelik talep ne kadar büyüyor?
- Yeni telefon almaktan vazgeçen tüketiciler hangi gelir gruplarında yoğunlaşıyor?
Bu soruları yanıtlamadan Türkiye'de premiumlaşmanın yalnızca tüketici tercihinden mi, yoksa fiyat ve arz yapısındaki değişimden mi kaynaklandığını söylemek mümkün değil.
Pazar araştırması açısından yeni bir tüketici ayrışması
Akıllı telefon pazarındaki dönüşüm, tüketici araştırmalarında kullanılan klasik segmentasyon yaklaşımlarını da yeniden düşünmemizi gerektiriyor.
Tüketiciyi yalnızca yaşına, gelir grubuna veya kullandığı markaya göre sınıflandırmak artık yeterli olmayabilir.
Satın alma davranışının kendisi daha belirleyici hale geliyor.
Bir tüketici fiyat nedeniyle yeni cihaz almaktan vazgeçebilir.
Bir başkası mevcut telefonundan memnun olduğu için yükseltmeyi gereksiz görebilir.
Üçüncü tüketici takas ve finansman seçeneklerini değerlendirerek premium modele geçebilir.
Dördüncü tüketici ise sıfır telefon yerine yenilenmiş bir cihazı tercih edebilir.
Bu grupların tamamı aynı satış istatistiğinde farklı biçimde görünür. Ancak motivasyonları ve gelecekteki satın alma potansiyelleri birbirinden oldukça farklıdır.
Dolayısıyla araştırmaların yalnızca gerçekleşen satın almaları değil, gerçekleşmeyen satın alma kararlarını da anlaması gerekiyor.
Çünkü satın almayan tüketici her zaman talebi olmayan tüketici değildir.
Bazen ihtiyacı vardır ama bütçesi yoktur.
Bazen bütçesi vardır ama yeni modelin sunduğu faydayı yeterli bulmaz.
Bazen de ürünün kendisini değil, satın alma koşullarını değiştirmek ister.
Bu ayrımlar, önümüzdeki dönemde hem teknoloji markalarının hem de pazar araştırmacılarının daha fazla önem vermesi gereken alanlar olacak.
2027: Daha pahalı ama daha küçük bir pazar mı?
2027'ye ilişkin beklentiler, mevcut dönüşümün kısa vadeli bir dalgalanmayla sınırlı kalmayabileceğini gösteriyor.
Bellek arzındaki sıkışıklığın devam etmesi, üretim maliyetlerini yüksek tutabilir. Üreticiler düşük kârlı cihazlardan uzaklaşırken ürün portföylerini sadeleştirmeyi sürdürebilir.
Bu ortamda akıllı telefon pazarının adet bazında daha düşük, ortalama fiyat açısından ise daha yüksek bir seviyede dengelenmesi mümkün.
Ancak bu senaryo kesinleşmiş değil.
Bileşen maliyetlerinin düşmesi, yeni rekabet koşulları, finansman imkânlarının gelişmesi ve tüketici gelirlerindeki değişimler pazarın yönünü etkileyebilir.
Dolayısıyla 2027 için asıl belirleyici göstergeler yalnızca yeni telefon lansmanları olmayacak.
Üretim maliyetleri, düşük fiyatlı cihazların bulunabilirliği, satın alma gücü ve tüketicilerin yenileme kararları da yakından izlenmeli.
Büyüyen premium pazar, büyüyen refah anlamına gelmeyebilir
Akıllı telefon sektöründe yaşanan dönüşümün belki de en önemli sonucu, büyüme kavramını yeniden değerlendirmemiz gerektiği.
2026'nın üçüncü çeyreğinde küresel sevkiyatlar %20 geriliyor.
Hindistan'da düşük fiyat segmenti %47 daralıyor.
Premium telefonların toplam pazardaki payı yükseliyor.
Ortalama satış fiyatlarının ise önümüzdeki dönemde daha da artması bekleniyor.
Bütün bunlar aynı anda gerçekleşebiliyor.
Ancak yüksek fiyatlı telefonların pazar payının yükselmesi, tüketicilerin ekonomik koşullarının iyileştiğini tek başına göstermiyor.
Bazen tüketiciler daha pahalı cihazları tercih ettikleri için premium pazar büyür.
Bazen de daha ucuz cihazlar piyasadan çekildiği, fiyatlar yükseldiği ve satın alma gücü düşük tüketiciler pazardan uzaklaştığı için.
Bu iki durum arasında çok önemli bir fark var.
Birincisi tüketici tercihinin değişimini anlatır.
İkincisi ise tüketicinin seçeneklerinin daralmasını.
Bu nedenle teknoloji sektörünün geleceğini anlamak için yalnızca hangi telefonların daha fazla satıldığına bakmak yeterli değil. Kimlerin artık telefon satın alamadığını da araştırmak gerekiyor.
Çünkü bazen premium pazarın büyümesi, tüketicinin daha fazla harcayabildiğini değil, daha az tüketicinin pazarda kalabildiğini gösterir.