Avrupa’da Elektrikli Otomobil Savaşı Kızışıyor: Asıl Yarış Artık Fiyatta
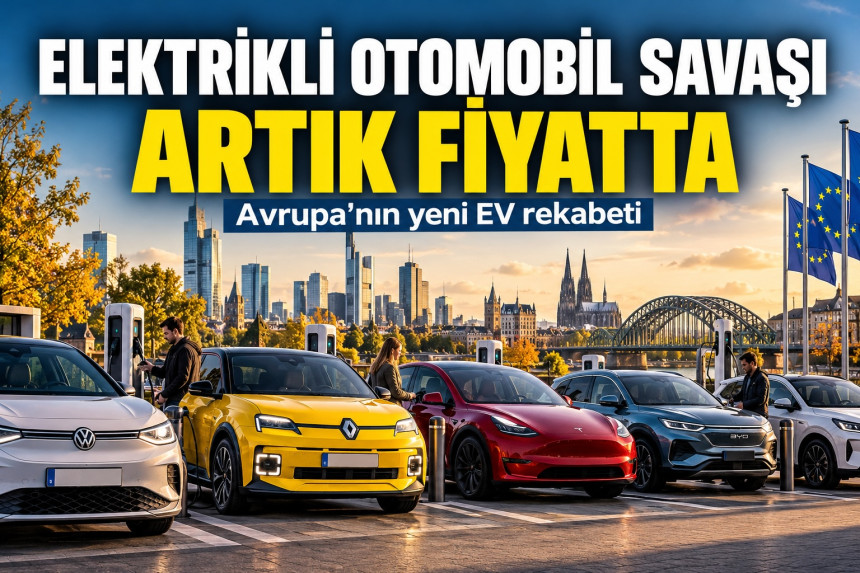
Avrupa'da elektrikli otomobil satışları hızla büyürken Çinli üreticiler, geleneksel Avrupa markaları ve Tesla arasındaki rekabet yeni bir aşamaya geçiyor. Asıl mücadele artık menzilden çok fiyat, marka, teknoloji ve üretim maliyetinde.
Elektrikli otomobil pazarında birkaç yıl önce sorulan temel soru basitti: İnsanlar gerçekten elektrikli otomobil satın alacak mı?
2026'da Avrupa açısından bu sorunun cevabı büyük ölçüde verilmiş durumda.
Yeni soru artık başka:
Hangi üretici elektrikli otomobili geniş kitlelerin satın alabileceği bir ürüne dönüştürebilecek?
Çünkü Avrupa'da elektrikli otomobil pazarı büyümeye devam ederken rekabetin yapısı değişiyor. Çinli üreticiler fiyat ve donanım avantajıyla hızla büyüyor, Avrupa'nın köklü markaları daha ucuz modellerle karşılık veriyor, Tesla yeniden ivme kazanıyor ve tüketicinin önündeki seçenek sayısı giderek artıyor.
Elektrikli otomobil pazarı artık teknoloji meraklılarının oynadığı küçük bir alan değil.
Otomotiv endüstrisinin ana savaş alanlarından biri haline geliyor.
Avrupa elektrikliye geçmeye devam ediyor
Counterpoint Research verilerine göre Avrupa'da elektrikli araç satışları 2026'nın ikinci çeyreğinde yıllık bazda yüzde 20 artarak 1,2 milyon adedi geçti.
Tam elektrikli otomobil satışlarındaki büyüme ise yüzde 33'e ulaştı.
Counterpoint'ın hesaplamasına göre tam elektrikli otomobiller Avrupa binek otomobil pazarının yaklaşık yüzde 20'sini oluştururken plug-in hibrit ve menzil uzatıcılı modellerle birlikte elektrikli araçların payı daha da yükseliyor.
ACEA'nın daha geniş AB kayıt verileri de aynı eğilimi gösteriyor.
2026'nın ilk sekiz ayında bataryalı elektrikli otomobillerin AB'deki yeni otomobil kayıtlarındaki payı yüzde 21,7 oldu. Bir yıl önce bu oran yüzde 15,8 seviyesindeydi.
Hibritlerin payı ise yüzde 36,6'ya çıktı.
Benzinli ve dizel otomobillerin toplam payı aynı dönemde yüzde 37,5'ten yüzde 29'a geriledi.
Dolayısıyla Avrupa'daki dönüşümü yalnızca Çinli markaların yükselişi olarak okumak eksik kalıyor.
Daha büyük hikâye şu:
İçten yanmalı motor Avrupa otomobil pazarındaki ağırlığını giderek kaybediyor.
Ama Çin baskısı gerçek
Bu dönüşümün en önemli aktörlerinden biri kuşkusuz Çin.
Counterpoint'a göre Çinli markalar 2026'nın ikinci çeyreğinde Avrupa elektrikli araç satışlarının yüzde 23'ünü gerçekleştirdi.
BYD, Geely, Chery ve Leapmotor gibi üreticiler özellikle fiyat, standart donanım seviyesi, batarya teknolojisi ve hızlı model yenileme döngüleri sayesinde Avrupa pazarında ciddi bir alan açtı.
Fakat burada rakamları okurken küçük ama önemli bir ayrım yapmak gerekiyor.
Farklı araştırmalarda Çinli markaların Avrupa'daki pazar payı için farklı oranlar görmek mümkün. Bunun nedeni bazı hesaplamaların yalnızca elektrikli araçları, bazılarının yalnızca bataryalı elektriklileri, bazılarının ise tüm otomobil pazarını ölçmesi.
Örneğin Reuters'ın aktardığı güncel verilere göre Çinli otomobil markalarının Avrupa'nın toplam otomobil pazarındaki payı 2026'nın ikinci çeyreğinde yaklaşık yüzde 11'e ulaşmış durumda.
Yani yüzde 23 ile yüzde 11 birbiriyle çelişmiyor.
Biri elektrikli araç pazarını, diğeri toplam otomobil pazarını anlatıyor.
Araştırma verilerini karşılaştırırken paydanın bazen hikâyenin kendisi kadar önemli olduğunu hatırlatan güzel bir örnek.
Avrupa'nın cevabı: 30 bin euro sınırı
Bence rekabetin en ilginç kısmı burada başlıyor.
Avrupalı üreticiler Çinli rakiplerine yalnızca daha fazla elektrikli model çıkararak cevap vermiyor.
Elektrikli otomobili ucuzlatmaya çalışıyorlar.
Renault 5, Citroën ë-C3, Fiat Grande Panda, Škoda Epiq ve Volkswagen ID. Polo gibi modeller bu stratejinin parçaları.
Bu modellerin önemli bir bölümü yaklaşık 30 bin euro veya altındaki fiyat seviyelerine yaklaşmaya çalışıyor.
Bu eşik önemli.
Çünkü elektrikli otomobil pazarının ilk dönemlerinde tüketicinin önemli bölümü yüksek gelirli, teknolojiye meraklı ve yeni ürün denemeye daha açık kişilerden oluşuyordu.
Şimdi pazar genişledikçe tüketici davranışı değişiyor.
Menzil hâlâ önemli.
Şarj ağı önemli.
Yazılım önemli.
Ama giderek daha fazla insan için ilk soru çok daha sıradan:
“Bu otomobili satın alabiliyor muyum?”
Teknoloji pazarlarında kitleselleşme genellikle tam da böyle gerçekleşiyor.
Teknoloji yeterince iyi hale geliyor ve ardından rekabet fiyatın üzerine taşınıyor.
Elektrikli otomobil sektörü de bu aşamaya yaklaşıyor.
Avrupa geçmişini geleceğe satmaya çalışıyor
Avrupalı üreticilerin verdiği cevap yalnızca fiyat değil.
Bir başka ilginç strateji daha var:
Nostalji.
Renault 5.
Renault 4.
Fiat Panda.
Volkswagen Polo.
Ve Citroën'in yeniden yorumlamaya hazırlandığı 2CV.
Yeni elektrikli otomobiller giderek daha fazla geçmişten tanıdığımız isimleri taşıyor.
Bunun önemli bir nedeni var.
Çinli üreticiler teknoloji ve fiyat konusunda güçlü olabilirler, fakat Avrupa'daki birçok geleneksel üreticinin onlarca yılda oluşturduğu marka hafızasına sahip değiller.
Renault 5 yalnızca yeni bir elektrikli otomobil değil.
Birçok Avrupalı için çocukluktan, aileden veya geçmişten tanıdık bir isim.
Reuters'ın yakın tarihli analizinde de Renault, Volkswagen ve Stellantis gibi üreticilerin Çinli rakiplerinden farklılaşmak için giderek daha fazla tarihsel modellerine ve tasarım miraslarına yöneldikleri görülüyor.
Bir bakıma Avrupa otomotiv sektörü geleceğin teknolojisini geçmişin duygusal sermayesiyle satmaya çalışıyor.
İlginç olan, bunun şimdilik işe yarıyor görünmesi.
Counterpoint'a göre Renault'nun elektrikli araç satışları 2026'nın ikinci çeyreğinde yıllık bazda yüzde 153 arttı.
Tesla'nın satışları da aynı dönemde yüzde 65 yükseldi.
Çin'in fiyat avantajı sonsuza kadar sürmeyebilir
Burada rekabetin başka bir boyutu devreye giriyor.
Üretim.
Avrupa Birliği'nin Çin'de üretilen elektrikli araçlara yönelik ticaret önlemleri Çinli üreticilerin Avrupa'ya yalnızca ihracat yaparak büyümesini giderek zorlaştırıyor.
Bunun sonucu ilginç olabilir.
Çinli üreticiler Avrupa pazarından çekilmek yerine üretimi Avrupa'ya taşımaya başlayabilir.
BYD ve diğer Çinli üreticilerin Avrupa'daki üretim yatırımları bu açıdan yalnızca fabrika yatırımı değil.
Aynı zamanda pazar erişim stratejisi.
Fakat yerel üretim Çinli markaların önemli avantajlarından birini azaltabilir:
düşük maliyet.
Avrupa'da üretim yapmak daha yüksek işçilik, regülasyon ve operasyon maliyetleri anlamına gelebilir.
Bu nedenle önümüzdeki birkaç yılın temel sorularından biri şu olacak:
Çinli üreticiler Avrupa'da üretim yaparken bugünkü fiyat avantajlarını koruyabilecek mi?
İşin garip tarafı: Herkes büyüyor
Rekabet haberleri genellikle sıfır toplamlı bir oyun gibi anlatılıyor.
Çin büyüyorsa Avrupa kaybediyor.
Tesla büyüyorsa Volkswagen küçülüyor.
Ama 2026 verileri şimdilik bundan biraz farklı bir tablo gösteriyor.
Avrupa elektrikli araç pazarı büyüdüğü için hem Çinli hem Avrupalı üreticiler aynı anda satışlarını artırabiliyor.
2026'nın ilk sekiz ayında Avrupa'daki elektrikli araç satışlarının 3,3 milyon adedi geçtiğini hesaplayan sektör verileri, pazarın yıllık bazda yaklaşık yüzde 29 büyüdüğünü gösteriyor.
Asıl mücadele henüz pazar payını birbirinden çalmaktan çok, büyüyen pastadan daha fazla pay almak üzerine.
Bu durum sonsuza kadar sürmeyecek.
Pazar olgunlaştığında rekabet çok daha sert hale gelecek.
Türkiye açısından neden önemli?
Avrupa'daki bu dönüşüm Türkiye için uzaktan izlenecek bir gelişme değil.
Türkiye hem büyük bir otomotiv üreticisi hem de Avrupa otomotiv tedarik zincirinin önemli parçalarından biri.
Üstelik Türkiye'nin kendi elektrikli otomobil pazarı da hızla değişiyor.
ODMD verilerine dayanan Eylül 2026 sonuçlarında tam elektrikli otomobiller aylık otomobil pazarının yaklaşık yüzde 23,7'sine ulaştı.
Togg T10X ve T10F birlikte eylül ayında 6.692 adetlik satış gerçekleştirirken Togg, ayın elektrikli otomobil pazarının çok büyük bölümünü tek başına oluşturdu.
Ama Avrupa'daki gelişmeler Türkiye için Togg'dan daha büyük bir konu.
Eğer Avrupa'nın otomobil pazarı hızla elektrikliye dönüyorsa Türkiye'deki otomotiv sanayisinin de yalnızca araç montaj kapasitesini değil;
batarya teknolojisini,
güç elektroniğini,
yazılımı,
şarj altyapısını,
tedarik zincirini
ve elektrikli araç platformlarını düşünmesi gerekiyor.
Çünkü önümüzdeki otomotiv rekabetinde yalnızca otomobil markaları yarışmayacak.
Üretim ekosistemleri yarışacak.
Benim bu verilerden çıkardığım sonuç
Avrupa elektrikli otomobil pazarında ilk mücadele “elektrikli otomobil çalışıyor mu?” sorusu etrafında yaşandı.
O dönem büyük ölçüde geride kaldı.
Şimdi ikinci aşamaya geçiyoruz.
Ve bu aşama çok daha acımasız olabilir.
Tüketici artık yalnızca elektrikli otomobil istemiyor.
Uygun fiyatlı, yeterli menzile sahip, hızlı şarj olan, güvenilir, iyi tasarlanmış ve ikinci el değeri konusunda soru işareti yaratmayan bir elektrikli otomobil istiyor.
Çinli üreticilerin avantajı maliyet ve hız.
Avrupalı üreticilerin avantajı marka, dağıtım ağı ve uzun yıllara dayanan tüketici ilişkisi.
Tesla'nın avantajı ölçek, yazılım ve hâlâ çok güçlü olan elektrikli otomobil kimliği.
Bu yüzden önümüzdeki dönemin kazananını yalnızca batarya menzili belirlemeyecek.
Muhtemelen çok daha sıradan bir denklem belirleyecek:
Fiyat + teknoloji + marka + üretim maliyeti + tüketici güveni.
Belki de elektrikli otomobil devriminin gerçek başlangıcı tam olarak budur.
Teknolojinin şaşırtıcı olmaktan çıkıp sıradanlaşması.
Çünkü teknolojiler dünyayı çoğunlukla insanlar onlara hayran olduğunda değil, onları düşünmeden satın almaya başladığında değiştiriyor.
Kaynaklar
Counterpoint Research, Europe EV Market Gets More Competitive, 16 Ekim 2026.
ACEA, New car registrations: +5.3% in August 2026 year-to-date; battery-electric 21.7% market share, 24 Eylül 2026.
ACEA, The Automobile Industry Pocket Guide 2026, Eylül 2026.
Reuters, Europe's carmakers turn back time to rival Chinese EVs, 13 Ekim 2026.
ODMD, Türkiye otomobil ve hafif ticari araç pazarı verileri, 2026.
EVCount Research, Avrupa elektrikli araç pazarı, Ocak-Ağustos 2026.
Türkiye’de Yapay Zeka: Kullanıyoruz, Güveniyoruz, Ama Kontrol Bizde Ol...

2026’da Pazarlama: Her Şey Akıllanırken İnsanlık Neden Daha Kritik Hal...